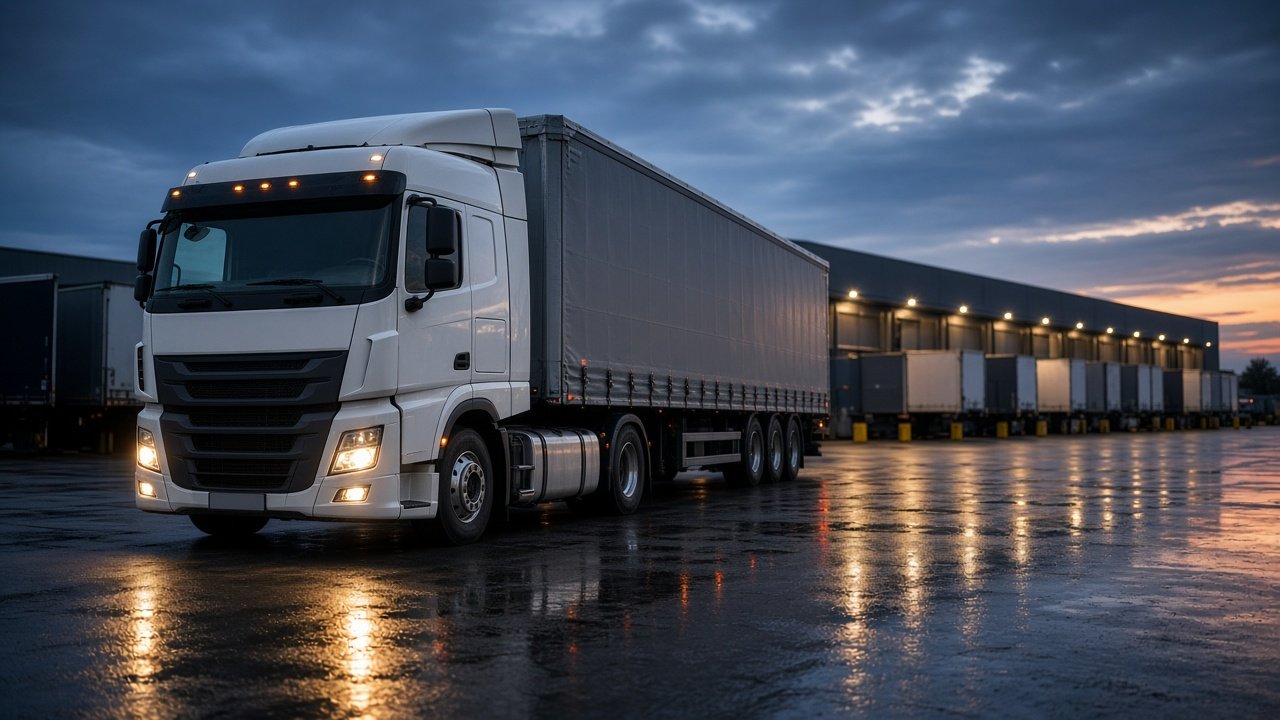
LkwEin Lkw ist ein Kraftfahrzeug zur Güterbeförderung, vom Transporter bis zur Sattelzugmaschine. Aufbau, zulässiges Gewicht und Führerscheinklasse legen fest, welche Tour er fahren darf. sind das Rückgrat des Güterverkehrs in Deutschland. Damit sie am Straßenverkehr teilnehmen dürfen, brauchen sie eine Lkw-Versicherung. Doch zwischen Pflichtschutz und sinnvoller Absicherung liegen große Unterschiede bei Leistung und Preis. Ein Unfall mit einem schweren LkwEin Lkw ist ein Kraftfahrzeug zur Güterbeförderung, vom Transporter bis zur Sattelzugmaschine. Aufbau, zulässiges Gewicht und Führerscheinklasse legen fest, welche Tour er fahren darf. kann schnell Schäden in Millionenhöhe verursachen, ein Ausfall des Fahrzeugs kostet jeden Tag Umsatz. Dieser Beitrag erklärt, welche Bausteine es gibt, was die Kosten bestimmt und wie Transportunternehmen den passenden Versicherungsschutz finden. Welche weiteren Versicherungen Transportunternehmen brauchen, von der Güterschadenversicherung bis zur Betriebshaftpflicht, zeigt unser Ratgeber Versicherung im Transportgewerbe.
Welche Bausteine gehören zur Lkw-Versicherung?
Die Lkw-Versicherung ist eine Kfz-Versicherung für NutzfahrzeugeNutzfahrzeuge sind für den gewerblichen Einsatz gebaut: Transporter, Lkw, Sattelzugmaschinen, Busse, Anhänger und Spezialfahrzeuge. Sie unterscheiden sich vom Pkw durch Aufbau, Nutzlast und die rechtlichen Pflichten.. Sie besteht aus einem Pflichtteil und mehreren freiwilligen Ergänzungen, die je nach Fahrzeugwert, Einsatz und Risiko sinnvoll sind.
Kfz-Haftpflichtversicherung
Die Haftpflicht ist gesetzlich vorgeschrieben. Sie zahlt, wenn mit dem LkwEin Lkw ist ein Kraftfahrzeug zur Güterbeförderung, vom Transporter bis zur Sattelzugmaschine. Aufbau, zulässiges Gewicht und Führerscheinklasse legen fest, welche Tour er fahren darf. anderen Personen, Fahrzeugen oder Gegenständen ein Schaden entsteht, und wehrt unberechtigte Forderungen ab. Das Gesetz schreibt Mindestdeckungssummen vor. Wegen der hohen Risiken bei schweren Fahrzeugen empfehlen sich jedoch deutlich höhere Deckungssummen, üblich sind pauschal 50 oder 100 Millionen Euro.
Teilkasko und Vollkasko
Die Teilkasko ersetzt Schäden am eigenen LkwEin Lkw ist ein Kraftfahrzeug zur Güterbeförderung, vom Transporter bis zur Sattelzugmaschine. Aufbau, zulässiges Gewicht und Führerscheinklasse legen fest, welche Tour er fahren darf. etwa durch Diebstahl, Brand, Sturm, Hagel, Glasbruch oder Zusammenstöße mit Tieren. Die Vollkasko leistet zusätzlich bei selbst verschuldeten Unfällen und bei Vandalismus. Für neue und hochwertige Fahrzeuge, für finanzierte oder geleaste LkwEin Lkw ist ein Kraftfahrzeug zur Güterbeförderung, vom Transporter bis zur Sattelzugmaschine. Aufbau, zulässiges Gewicht und Führerscheinklasse legen fest, welche Tour er fahren darf. ist sie meist unverzichtbar. Wichtig: Aufbauten, LadebordwandEine Ladebordwand ist eine hydraulisch betriebene Hubplattform am Heck eines Lkw oder Transporters., Kühlaggregat und Sonderausstattung sollten mit ihrem tatsächlichen Wert im Vertrag stehen.
Fahrerschutz, Schutzbrief und weitere Ergänzungen
Verursacht der eigene Fahrer einen Unfall und verletzt sich dabei, zahlt die Haftpflicht für ihn nicht. Diese Lücke schließt eine Fahrerschutzversicherung, die zum Beispiel Verdienstausfall, Schmerzensgeld oder Renten übernimmt. Ein Lkw-Schutzbrief hilft bei Panne oder Unfall mit Abschleppen, Bergung und Weitertransport der Ladung, was bei schweren Fahrzeugen schnell teuer wird. Hinzu kommen je nach Bedarf Rabattschutz, Auslandsschadenschutz und eine Mallorca-Police für Mietfahrzeuge im Ausland.
| Baustein | Leistet bei | Pflicht? | Sinnvoll für |
|---|---|---|---|
| Kfz-Haftpflicht | Schäden, die Dritten mit dem LkwEin Lkw ist ein Kraftfahrzeug zur Güterbeförderung, vom Transporter bis zur Sattelzugmaschine. Aufbau, zulässiges Gewicht und Führerscheinklasse legen fest, welche Tour er fahren darf. entstehen | ja | jeden LkwEin Lkw ist ein Kraftfahrzeug zur Güterbeförderung, vom Transporter bis zur Sattelzugmaschine. Aufbau, zulässiges Gewicht und Führerscheinklasse legen fest, welche Tour er fahren darf. und jedes Zugfahrzeug |
| Teilkasko | Diebstahl, Brand, Sturm, Hagel, Glas, Wildschaden | nein | ältere Fahrzeuge mit noch nennenswertem Wert |
| Vollkasko | zusätzlich selbst verschuldete Unfälle und Vandalismus | nein | neue, finanzierte oder geleaste LkwEin Lkw ist ein Kraftfahrzeug zur Güterbeförderung, vom Transporter bis zur Sattelzugmaschine. Aufbau, zulässiges Gewicht und Führerscheinklasse legen fest, welche Tour er fahren darf. |
| Fahrerschutz | Personenschäden des eigenen Fahrers bei selbst verschuldetem Unfall | nein | alle Betriebe mit angestellten Fahrern |
| Schutzbrief | Pannenhilfe, Abschleppen, Bergung, Weitertransport | nein | Fern- und Auslandsverkehr |
| Verkehrshaftungs- bzw. Güterschadenversicherung | Schäden an der transportierten Ware | im gewerblichen Güterkraftverkehr über 3,5 t ja | Frachtführer und SpeditionenSpeditionen organisieren den Transport, oft ohne jedes Fahrzeug selbst zu besitzen. Sie kaufen Frachtraum zu, bündeln Sendungen und haften nach dem Speditionsvertrag. |
Anhänger und Auflieger
Anhänger und Sattelauflieger brauchen eine eigene Versicherung. Für Schäden, die ein angekuppelter Anhänger verursacht, haftet zwar in erster Linie die Versicherung des Zugfahrzeugs, doch für abgestellte Anhänger und für Schäden am Anhänger selbst ist ein eigener Vertrag nötig. Gerade bei wechselnden Gespannen sollten Betriebe darauf achten, dass alle Zugmaschinen und Auflieger lückenlos und mit passenden Werten versichert sind.
Fahrzeug und Ladung getrennt absichern
Die Lkw-Versicherung schützt das Fahrzeug und Dritte, nicht aber die Ladung. Für Güterschäden haftet der Frachtführer nach Handelsgesetzbuch und im internationalen Verkehr nach CMR. Wer gewerblichen Güterkraftverkehr mit Fahrzeugen über 3,5 Tonnen betreibt, muss nach dem Güterkraftverkehrsgesetz eine Güterschaden-Haftpflichtversicherung abschließen. Welche Versicherungen SpeditionenSpeditionen organisieren den Transport, oft ohne jedes Fahrzeug selbst zu besitzen. Sie kaufen Frachtraum zu, bündeln Sendungen und haften nach dem Speditionsvertrag. darüber hinaus brauchen, zeigt der Beitrag Versicherungen für Speditionen. Wie Verlader ihre Waren zusätzlich schützen, erklärt der Beitrag Was macht eine gute Transportversicherung aus?.
Was kostet eine Lkw-Versicherung?
Einen Pauschalpreis gibt es nicht. Ein kleiner LkwEin Lkw ist ein Kraftfahrzeug zur Güterbeförderung, vom Transporter bis zur Sattelzugmaschine. Aufbau, zulässiges Gewicht und Führerscheinklasse legen fest, welche Tour er fahren darf. im regionalen Werkverkehr kostet deutlich weniger als eine Sattelzugmaschine im internationalen Fernverkehr mit GefahrgutGefahrgut sind Stoffe und Gegenstände, von denen beim Transport besondere Gefahren ausgehen. Auf der Straße regelt das ADR Klassifizierung, Verpackung, Kennzeichnung und die Ausbildung. More. Der Versicherer bewertet das Risiko anhand vieler Merkmale:
- Nutzung: privat, Werkverkehr oder gewerblicher Güterverkehr
- Fahrzeug: Fahrzeugart, zulässiges Gesamtgewicht, Nutzlast, Leistung, Baujahr und Aufbau
- Einsatz: Nah- oder Fernverkehr, Einsatzgebiet Deutschland, EU oder Europa, jährliche Fahrleistung
- Ladung: Stückgut, SchüttgutSchüttgut ist lose Ware wie Getreide, Kies, Schrott oder Granulat. Sie wird in Kipper, Silo oder Walking-Floor geladen, nicht auf Paletten., Kühlgut oder GefahrgutGefahrgut sind Stoffe und Gegenstände, von denen beim Transport besondere Gefahren ausgehen. Auf der Straße regelt das ADR Klassifizierung, Verpackung, Kennzeichnung und die Ausbildung. More
- Betrieb: Branche, etwa Spedition, Frachtführer, Handwerk oder KurierdienstEin Kurierdienst befördert Sendungen meist direkt und ohne Umschlag vom Absender zum Empfänger, häufig noch am selben Tag.
- Schadenverlauf: Schadenfreiheitsklasse oder Schadenquote der Flotte
- Vertrag: Höhe der Selbstbeteiligung, Werkstattbindung, Fahrerkreis und Fahreralter
Die Versicherungsprämie ist ein fester Kostenblock, der in jede Fahrzeugkalkulation gehört. Wie fixe und variable Kosten in Preise für Transporte einfließen, erklärt unser Glossar zu Kosten und Kalkulation im Transport.
Einzelvertrag oder Flottenversicherung?
Bei wenigen Fahrzeugen wird jeder LkwEin Lkw ist ein Kraftfahrzeug zur Güterbeförderung, vom Transporter bis zur Sattelzugmaschine. Aufbau, zulässiges Gewicht und Führerscheinklasse legen fest, welche Tour er fahren darf. meist einzeln mit eigener Schadenfreiheitsklasse versichert. Ab einer bestimmten Fahrzeugzahl, oft ab drei bis fünf Fahrzeugen, bieten Versicherer Flottenverträge an. Dann zählt der Schadenverlauf des gesamten Fuhrparks. Das vereinfacht die Verwaltung, neue Fahrzeuge sind sofort mitversichert und Betriebe mit wenigen Schäden profitieren von günstigeren Beiträgen. Umgekehrt steigen die Beiträge, wenn die Schadenquote der Flotte über mehrere Jahre hoch ist. Ein aktives Schadenmanagement mit klaren Abläufen bei Unfällen, schneller Meldung und Auswertung der Ursachen zahlt sich deshalb doppelt aus. Welche Unterschiede zwischen privaten und gewerblichen Tarifen bestehen, zeigt der Beitrag Private vs. gewerbliche Kfz-Versicherung für den Fuhrpark.
So finden Sie die passende Lkw-Versicherung
- Bedarf festlegen: Fahrzeugwert, FinanzierungFinanzierung umfasst im Transportgewerbe alle Wege, mit denen Unternehmen Fahrzeuge, Anhänger, Lagertechnik oder die eigene Gründung bezahlen., Einsatzgebiet und Ladung bestimmen, welche Bausteine nötig sind.
- Deckungssumme prüfen: In der Haftpflicht deutlich über das gesetzliche Minimum gehen.
- Aufbauten angeben: LadebordwandEine Ladebordwand ist eine hydraulisch betriebene Hubplattform am Heck eines Lkw oder Transporters., Kran, Kühlaggregat und Sonderausstattung vollständig melden.
- Angebote vergleichen: Leistungen, Selbstbeteiligung und Ausschlüsse nebeneinanderlegen, nicht nur den Preis.
- Fachleute einbeziehen: Ein auf NutzfahrzeugeNutzfahrzeuge sind für den gewerblichen Einsatz gebaut: Transporter, Lkw, Sattelzugmaschinen, Busse, Anhänger und Spezialfahrzeuge. Sie unterscheiden sich vom Pkw durch Aufbau, Nutzlast und die rechtlichen Pflichten. spezialisierter Makler kennt Rahmenverträge und Sonderkonditionen.
- Stichtag nutzen: Den Vertrag jedes Jahr rechtzeitig vor dem Kündigungstermin prüfen.
Spartipps für Transportunternehmen
Beitrag sparen lässt sich, ohne beim Schutz zu sparen. Eine höhere Selbstbeteiligung senkt die Prämie spürbar. Werkstattbindung, ein fester Fahrerkreis und Fahrer über 25 Jahre bringen häufig Rabatte. Telematik, Fahrertrainings und Assistenzsysteme senken die Unfallzahlen und verbessern so langfristig den Schadenverlauf. Kleinere Schäden selbst zu zahlen, kann sich lohnen, wenn dadurch eine Rückstufung vermieden wird. Und wer mehrere Fahrzeuge und Versicherungen bei einem Anbieter bündelt, verhandelt aus einer besseren Position.
Eine gute Lkw-Versicherung ist mehr als ein Pflichtposten. Wer die Bausteine kennt, Fahrzeug und Ladung getrennt absichert und Angebote regelmäßig vergleicht, schützt seinen Betrieb vor existenzbedrohenden Schäden und hält die Kosten im Griff.
Weitere interessante Seiten
Versicherungsmakler und -agenturen für NutzfahrzeugeNutzfahrzeuge sind für den gewerblichen Einsatz gebaut: Transporter, Lkw, Sattelzugmaschinen, Busse, Anhänger und Spezialfahrzeuge. Sie unterscheiden sich vom Pkw durch Aufbau, Nutzlast und die rechtlichen Pflichten. finden Sie in unserem Firmenverzeichnis, zum Beispiel diese Einträge:
- versicherung-lkw.de (FVO Versicherungsmakler): Versicherungsmakler für Flotten-, Lieferwagen- und Lkw-Versicherungen im Werk- und Güterverkehr.
- Allianz Jens Schmidt Versicherung: Versicherungsagentur in Bremen, unter anderem für Haftpflicht- und Fahrzeugversicherungen.
Ist eine Lkw-Versicherung Pflicht?
Ja. Jeder in Deutschland zugelassene LkwEin Lkw ist ein Kraftfahrzeug zur Güterbeförderung, vom Transporter bis zur Sattelzugmaschine. Aufbau, zulässiges Gewicht und Führerscheinklasse legen fest, welche Tour er fahren darf. braucht eine Kfz-Haftpflichtversicherung, ohne sie gibt es keine Zulassung. Teilkasko, Vollkasko, Fahrerschutz und Schutzbrief sind freiwillige Ergänzungen. Für den gewerblichen Güterkraftverkehr mit Fahrzeugen über 3,5 Tonnen ist zusätzlich eine Güterschaden-Haftpflichtversicherung vorgeschrieben.
Wovon hängen die Kosten einer Lkw-Versicherung ab?
Die wichtigsten Faktoren sind Fahrzeugart und Gesamtgewicht, Nutzung im Werk- oder Güterverkehr, Einsatzgebiet und Fahrleistung, die Art der Ladung, die Schadenfreiheitsklasse oder Schadenquote sowie die gewählte Selbstbeteiligung. Auch Fahreralter und Werkstattbindung beeinflussen den Beitrag.
Wann kann man die Lkw-Versicherung wechseln?
Bei Verträgen, die am 1. Januar verlängert werden, ist eine Kündigung meist bis zum 30. November möglich. Andere Vertragslaufzeiten haben eigene Stichtage. Ein Sonderkündigungsrecht besteht nach einer Beitragserhöhung, nach einem Schadenfall und beim Fahrzeugwechsel.
Was ist eine Flottenversicherung für Lkw?
Bei einer Flottenversicherung werden mehrere Fahrzeuge in einem Rahmenvertrag versichert. Der Beitrag richtet sich dann meist nach dem Schadenverlauf der ganzen Flotte statt nach einzelnen Schadenfreiheitsklassen. Das vereinfacht die Verwaltung und kann bei wenigen Schäden deutlich günstiger sein.
Author: Jan Schenkenbach
Herzlich willkommen auf meinem Profil!